¿Busca un seguro de gastos médicos en El Salvador? Conozca qué aspectos hacen diferente una póliza y cómo Asegúrate le ayuda a comparar opciones y elegir con mayor claridad.
Cuando busca un seguro de gastos médicos en El Salvador, probablemente encontrará opciones con distintos precios, coberturas y condiciones. A simple vista, algunas incluso pueden parecer muy similares.
Sin embargo, una diferencia en el deducible, el coaseguro, la red médica, las exclusiones o el alcance de la cobertura puede cambiar considerablemente la forma en que una póliza responde cuando necesita utilizarla.
Y aquí está lo importante: usted no necesita convertirse en experto en seguros para poder elegir.
Lo que sí necesita es saber que existen aspectos que deben analizarse en conjunto y contar con una asesoría que le ayude a identificar cuáles son realmente importantes según su situación, su familia y su presupuesto.
En Asegúrate hacemos precisamente ese trabajo: escuchamos qué necesita proteger, consultamos alternativas entre distintas aseguradoras, comparamos sus condiciones y filtramos las opciones para explicarle de forma sencilla cuáles pueden responder mejor a lo que está buscando.
¿Qué debe considerar al elegir un seguro médico en El Salvador?
No existe una póliza que sea automáticamente la mejor para todas las personas. La alternativa más conveniente dependerá de factores como su edad, las personas que desea asegurar, el tipo de atención que busca, los hospitales que prefiere utilizar, su presupuesto y el nivel de protección que necesita.
Por eso, más que comparar únicamente precios, conviene entender qué hace diferente una opción de otra.
Estos son 7 aspectos que pueden marcar una diferencia importante al momento de evaluar un seguro de gastos médicos.
1. ¿Qué cobertura ofrece realmente cada alternativa?
Un seguro de gastos médicos puede contemplar hospitalizaciones, cirugías, honorarios médicos, exámenes, emergencias y otras prestaciones, pero no todas las pólizas incluyen lo mismo ni funcionan bajo las mismas condiciones.
Por eso, uno de los primeros aspectos que conviene analizar es qué gastos contempla cada opción y cómo funciona esa cobertura cuando necesita utilizarla.
No basta con ver una lista de beneficios.
Dos propuestas pueden mencionar beneficios parecidos, pero establecer límites, condiciones o formas de utilización diferentes.
Por ejemplo, una póliza puede incluir determinado servicio, pero establecer un monto máximo para utilizarlo o exigir ciertas condiciones para acceder a él.
La pregunta no debería ser solamente “¿esto está cubierto?”, sino también “¿cómo funciona esta cobertura cuando necesito utilizarla?”.
2. ¿Cómo funcionan el deducible y el coaseguro?
El deducible y el coaseguro son dos conceptos importantes porque influyen directamente en cuánto podría asumir usted al momento de utilizar su seguro.
¿Qué es el deducible?
El deducible es el monto que corresponde asumir al asegurado, según las condiciones de la póliza, antes de que la aseguradora participe en determinados gastos.
El monto y la forma en que se aplica pueden variar entre una alternativa y otra.
¿Qué es el coaseguro?
El coaseguro es el porcentaje de determinados gastos cubiertos que puede corresponder pagar al asegurado.
Por eso, una póliza con una prima más baja no necesariamente significa que será la alternativa más conveniente. Puede tener un deducible mayor, un porcentaje de coaseguro diferente o condiciones distintas cuando llegue el momento de utilizarla.
Lo importante es analizar prima, deducible y coaseguro en conjunto, no como datos separados.
3. ¿Qué red médica tiene disponible?
La red médica incluye los hospitales, clínicas, médicos, laboratorios y otros proveedores con los que puede recibir atención según las condiciones de la póliza.
Este aspecto puede tener un peso importante en su decisión, especialmente si ya tiene médicos de confianza, prefiere determinados hospitales o necesita opciones de atención cercanas a su lugar de residencia.
Una red amplia no siempre significa que sea la más conveniente para usted.
Más que fijarse únicamente en cuántos proveedores aparecen en la red, conviene considerar si incluye los centros médicos que realmente podría necesitar.
También conviene entender qué sucede si recibe atención fuera de la red y si eso modifica las condiciones, porcentajes o procesos de reembolso.
4. ¿Qué límites, exclusiones y períodos de espera establece la póliza?
Una póliza se entiende tanto por lo que cubre como por las condiciones bajo las cuales responde. Por eso, esta parte merece especial atención.
- Límites de cobertura
Las pólizas pueden establecer una suma asegurada general y también límites particulares para determinadas prestaciones, tratamientos o servicios.
- Exclusiones
Las exclusiones son situaciones, enfermedades, procedimientos o gastos que la póliza establece que no están cubiertos.
No todas las pólizas tienen exactamente las mismas exclusiones.
- Períodos de espera
Algunas coberturas pueden comenzar a aplicar después de transcurrido determinado período desde la contratación.
Dos opciones con beneficios aparentemente similares pueden tener diferencias importantes en estos tres puntos. Por eso, es recomendable conocerlos antes de contratar y no hasta el momento en que necesita utilizar el seguro.
5. ¿Cómo se manejan las condiciones preexistentes?
Una condición preexistente es una enfermedad, diagnóstico o situación de salud que ya existía antes de contratar el seguro. La forma en que se evalúa puede variar según la aseguradora, el producto y las características particulares del caso.
Durante el proceso de solicitud puede ser necesario completar una declaración de salud o proporcionar información adicional para que la aseguradora realice su evaluación.
¿Significa que una preexistencia nunca puede asegurarse?
No necesariamente.
Dependiendo del caso, pueden existir diferentes condiciones de aceptación, exclusiones específicas o requerimientos adicionales. Por eso es importante proporcionar información completa y comprender desde el inicio bajo qué condiciones se otorgará la cobertura.
6. ¿Necesita cobertura local o internacional?
No todas las personas necesitan el mismo alcance de protección.
Si normalmente recibe atención médica en El Salvador, puede tener necesidades diferentes a una persona que viaja con frecuencia, pasa temporadas fuera del país o desea tener acceso a determinadas alternativas de atención en el extranjero.
En estos casos puede ser necesario evaluar si un seguro con cobertura local es suficiente o si conviene considerar opciones de gastos médicos mayores internacionales.
Más cobertura no siempre significa una mejor elección.
Una póliza con mayor alcance puede ofrecer beneficios adicionales, pero también puede implicar costos y condiciones diferentes.
La clave está en encontrar una alternativa que responda a su realidad y al tipo de protección que realmente necesita.
7. ¿Qué acompañamiento recibe antes y después de contratar?
Al comparar un seguro, también conviene considerar el servicio que recibirá durante todo el proceso.
No se trata únicamente de obtener una cotización y emitir una póliza. También conviene considerar si contará con orientación para entender las condiciones, apoyo durante la contratación y acompañamiento posterior en renovaciones, asistencias o siniestros.
Una póliza puede tener buenas condiciones, pero la experiencia también depende de qué tan fácil será obtener ayuda cuando realmente la necesite.
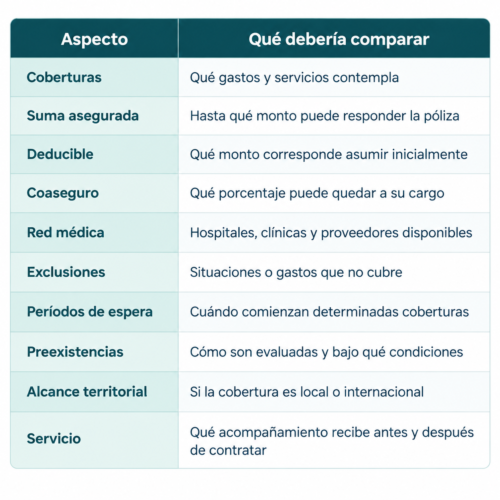
Comparar bien significa mirar más allá del precio
Estos son los principales aspectos que conviene analizar en conjunto para tener una visión más completa de cada alternativa.
Una buena asesoría puede hacer más sencilla la elección
Elegir un seguro médico implica mucho más que solicitar varias cotizaciones y comparar precios. Hay condiciones que deben analizarse en conjunto y que no siempre son sencillas de interpretar cuando se revisa una propuesta por primera vez.
En Asegúrate le ayudamos a comparar opciones entre distintas aseguradoras sin que tenga que revisar cada alternativa por su cuenta.
Escuchamos qué necesita proteger, consideramos sus prioridades y presupuesto, y revisamos coberturas, deducibles, condiciones y beneficios para ayudarle a identificar las opciones que pueden responder mejor a su situación.
No todas las pólizas responden de la misma manera. Por eso, filtramos las alternativas y le explicamos las diferencias importantes para que pueda elegir con mayor claridad.
¿Quiere conocer qué opciones pueden ajustarse a sus necesidades?
Puede escribirnos por WhatsApp y contarnos qué tipo de protección está buscando. Preguntar no significa contratar. El primer paso es entender su necesidad y orientarle sobre las alternativas disponibles.
Teléfono: 2451-3333
WhatsApp: 6694-0515